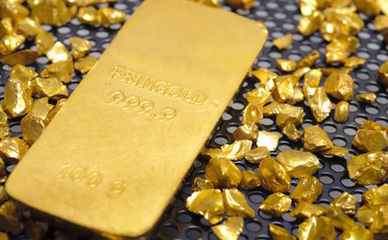
贵金属是指在地壳中含量稀少、开采成本高昂、化学性质稳定且具有高经济价值的金属,主要包括金、银、铂、钯、铑、铱、锇、钌八种元素。其中,黄金、白银、铂金和钯金是普通投资者最常接触的品种。
黄金:贵金属之王
黄金(Au)是公认的避险资产和通胀对冲工具。其价格受美元指数、实际利率、地缘政治风险、央行购金需求及珠宝消费等多重因素影响。投资黄金的渠道包括:实物金条/金币(注意保管与回购成本)、黄金ETF(如SPDR Gold Shares)、纸黄金(银行账户金)、黄金期货与期权、金矿股等。黄金的工业需求(电子、牙科)占比较小,主要价值在于金融属性。
白银:影子黄金与工业金属
白银(Ag)兼具贵金属与工业金属双重身份。其价格波动往往比黄金更大(贝塔值高),被称为“穷人的黄金”。工业需求(光伏、电子、抗菌材料)占白银总需求的一半以上,因此经济周期对银价影响显著。投资方式包括实物银条、白银ETF(如iShares Silver Trust)、期货及银矿股。投资者需注意白银的存储成本较高、流动性略逊于黄金。
铂金与钯金:汽车催化剂双雄
铂金(Pt)和钯金(Pd)主要用于汽车尾气催化转换器。钯金更多用于汽油车,铂金则用于柴油车及部分汽油车。两者价格易受汽车销量、排放法规、 substitution(替代)效应影响。铂金还用于珠宝、化工催化剂;钯金在电子领域也有应用。投资渠道包括实物铂/钯条、ETF(如Aberdeen Physical Platinum Shares)及期货。需要注意的是,这类市场容量小、流动性较低,价格波动剧烈。
供求基本面是定价基础
贵金属价格长期由矿产供应(开采成本、矿石品位、地缘政治)和回收供应决定,需求端则分为投资需求、工业需求、珠宝需求和央行储备。例如,黄金的矿产供应每年约3,500吨,回收金约1,200吨;而铂金年产量仅约180吨,供给高度集中于南非和俄罗斯,因此供给冲击(如矿工罢工、电力短缺)会迅速推高价格。
影响贵金属价格的宏观因素
- 美元汇率:美元走强通常压制以美元计价的贵金属。
- 实际利率:黄金与美债实际收益率高度负相关。
- 通胀预期:贵金属被视为抗通胀资产,但短期未必同步。
- 风险情绪:地缘冲突、股市暴跌时,避险资金流入黄金。
- 央行政策:美联储加息/降息周期主导资金流向。
常见投资工具与风险
- 实物投资:金条、金币、银条。优点是无 counterparty risk,缺点是点差大、保管难、变现不便。建议选择LBMA认证的制造商产品。
- 账户贵金属/纸黄金:银行产品,无实物交割,适合短线,但有 spread 和 point 风险。
- ETF:便捷、低成本、流动性好,需关注跟踪误差和托管费。
- 期货与期权:杠杆高,适合专业投资者,需防范保证金追缴风险。
- 矿业股:与金属价格高相关,但有经营风险(成本、管理、政治风险)。
投资策略与建议
- 组合配置:黄金通常占投资组合5%-10%,作为分散工具。白银、铂金波动大,建议不超过2%-3%。
- 定投策略:长期定投黄金ETF可平滑成本,适合普通投资者。
- 地缘政治对冲:在宏观不确定性升高时提升黄金配置。
- 收益率曲线与美元走势联动:关注美债实际收益率和DXY指数。
- 避免过度杠杆:贵金属虽避险,但用杠杆则转化为高风险投机。
存储与税务提醒
实物贵金属需考虑保险箱或托管服务年费。部分国家对实物黄金买卖征收增值税或资本利得税,购买前需了解当地法规。ETF通常享有税务优惠,但各市场差异大。
常见误区
- “黄金能抵御所有危机”:股市崩盘时,黄金可能因流动性挤兑而短暂下跌。
- “白银是更好的黄金”:白银波动剧烈,不适合保守投资者。
- “铂金比黄金稀有,所以一定更贵”:价格由供需决定,铂金曾长期折价于黄金。
- “实物永远最优”:变现成本可能吞噬收益,除非长期持有。
贵金属可提供分散化、避险与抗通胀功能。投资者应从自身风险承受能力出发,理解不同金属的特性和定价逻辑,选择合适的工具(ETF、实物、矿业股等),并限制仓位、避免杠杆,方能发挥贵金属在资产配置中的正面作用。建议关注伦敦金银市场协会(LBMA)、世界黄金协会(WGC)及各国央行持仓报告,以获取深度的基本面信息。